Vous venez d'arriver au Québec et vous pensez déjà à votre avenir ici? C'est un excellent réflexe. Prendre le temps de bien comprendre le système de retraite québécois est l'un des premiers gestes à poser pour assurer votre sécurité financière à long terme.
Comment fonctionne la retraite au Québec? Aurez-vous droit à des rentes? Sur quels revenus pourrez-vous compter? On répond à vos questions, simplement.
Comment fonctionne la retraite au Québec?
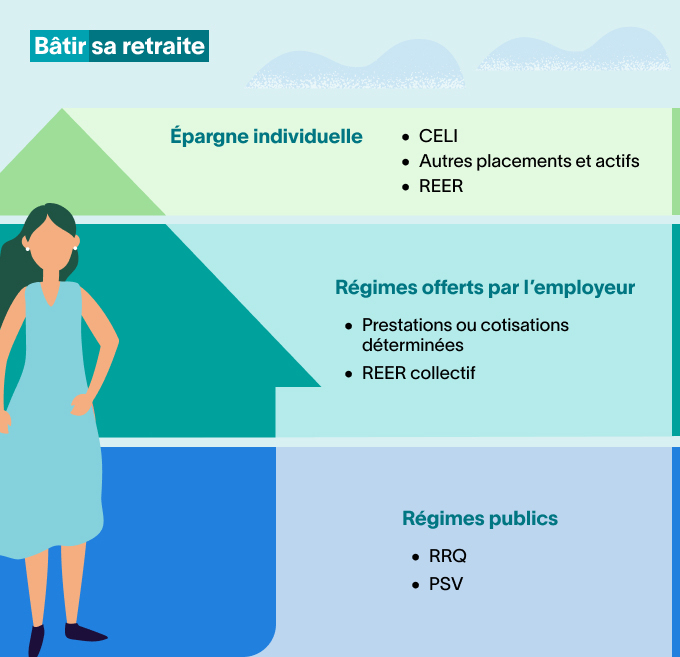
Les revenus de retraite au Québec proviennent de trois sources qui se complètent : les régimes publics, les régimes de retraite offerts par l'employeur et l'épargne individuelle.
| Les régimes publics |
|
|---|---|
| Les régimes de retraite collectifs offerts par l'employeur |
|
| L'épargne individuelle |
|
Les régimes publics constituent une base solide, mais rarement suffisante à elle seule pour maintenir votre niveau de vie à la retraite. Les régimes offerts par votre employeur et votre épargne personnelle jouent donc un rôle important. Chaque dollar supplémentaire que vous mettez de côté compte, et il n'est jamais trop tôt pour commencer.
Est-ce que j'aurai droit à une retraite au Canada, même si je viens juste d'arriver? Oui. Dès votre premier emploi, vous commencez à vous bâtir une retraite ici. Regardons chaque source de revenus de plus près.
Les régimes publics
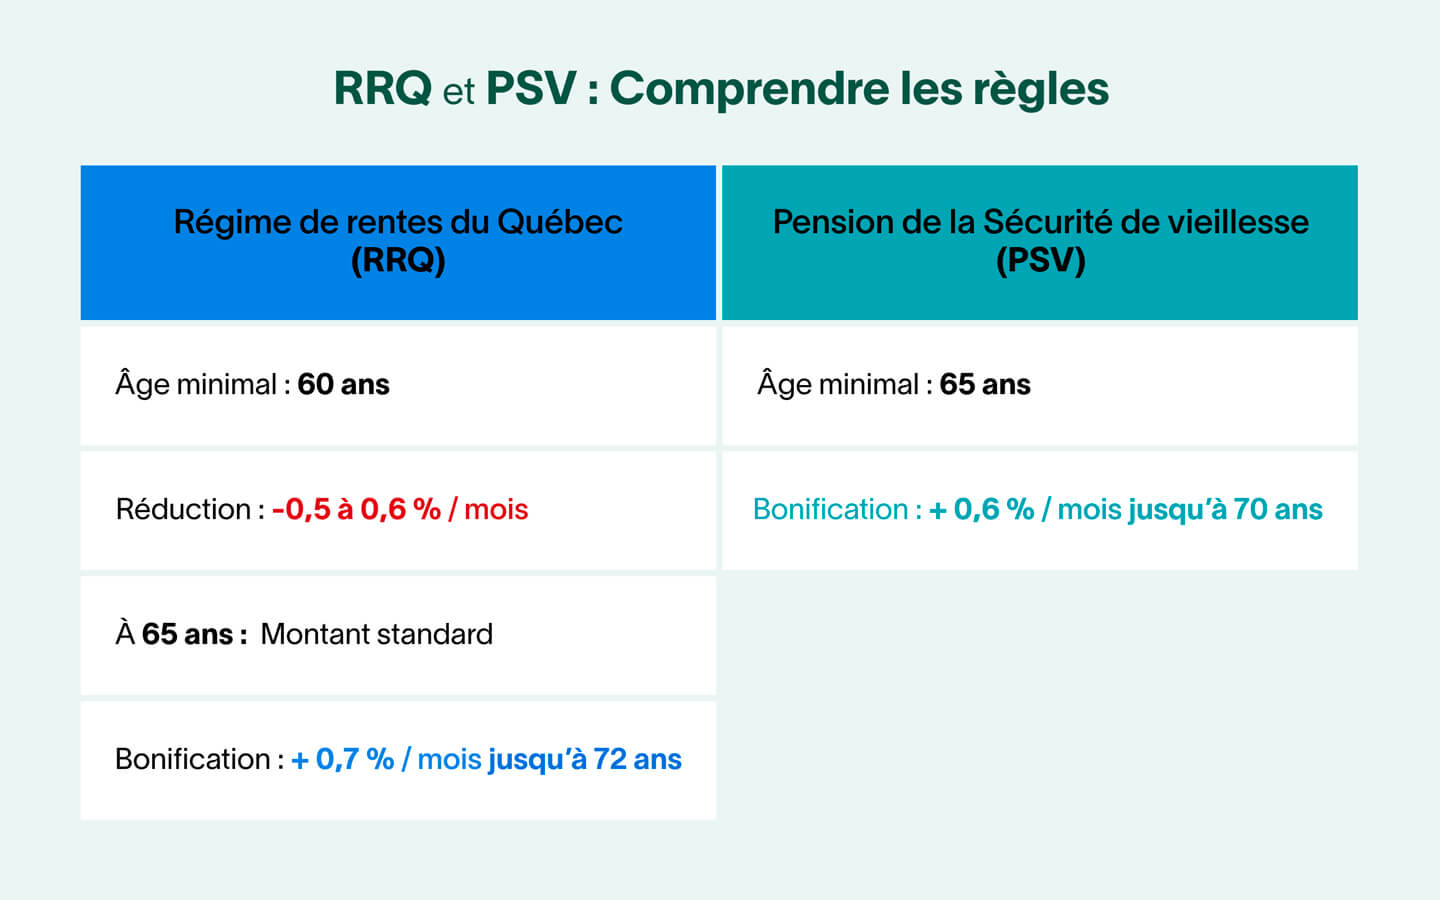
Au provincial : le Régime de rentes du Québec (RRQ)
Le RRQAttention, ce lien ouvrira un nouvel onglet. est géré par Retraite Québec. Vous y cotisez obligatoirement à partir de votre paie dès que vous avez 18 ans ou plus et gagnez plus de 3 500 $ par année, peu importe votre statut d'immigration.
L'âge normal prévu pour retirer cette rente est de 65 ans. Vous pouvez toutefois la demander dès 60 ans, avec une réduction, ou la reporter jusqu'à 72 ans pour recevoir le montant le plus élevé. Le montant reçu dépend aussi de vos revenus et de vos années de cotisation.
Au fédéral : la pension de la Sécurité de la vieillesse (PSV)
Versée par Service Canada à partir de 65 ans, la PSVAttention, ce lien ouvrira un nouvel onglet. est calculée selon vos années de résidence légale au Canada après l'âge de 18 ans (un minimum de 10 ans pour une pension partielle, 40 ans pour la pension complète). Vous devez détenir la citoyenneté canadienne ou un statut de résidence autorisée au moment de faire votre demande. Vous pouvez aussi reporter la PSV jusqu'à 70 ans pour recevoir un montant mensuel plus élevé.
Les régimes de retraite collectifs offerts par votre employeur
Plusieurs employeurs au Québec offrent à leur personnel un régime d'épargne-retraite privé qui vient compléter les régimes publics. Voici ce qui pourrait vous être proposé dans votre milieu de travail :
- Régime complémentaire de retraite (RCR), aussi appelé fonds de pension. Il en existe deux grandes formules : à prestations déterminées (votre rente future est connue à l'avance) ou à cotisation déterminée (le montant accumulé dépend des rendements). Si votre employeur en offre un, l'employeur et les membres du personnel qui participent au régime sont tenus d'y cotiser.
- REER collectif ou RVER. Un compte d'épargne à votre nom, alimenté par vos cotisations prélevées automatiquement sur votre paie. Votre employeur peut aussi y contribuer, mais ce n'est pas obligatoire.
Que votre employeur y contribue ou non, participer à un régime d'épargne-retraite offert dans le cadre de votre travail est une des meilleures façons d'épargner. C'est automatique et les frais de gestion sont généralement plus avantageux qu'en épargne individuelle.
Vous souhaitez connaître les détails de ce qui est offert par votre employeur? Renseignez-vous auprès de votre service des ressources humaines.
Votre épargne personnelle : deux outils à connaître
Au Québec, deux principales options s'offrent à vous pour compléter votre épargne-retraite à votre rythme : le CELI et le REER.
Le CELI : commencez dès votre arrivée
Le CELI est un compte d'épargne où vous investissez de l'argent à l'abri de l'impôt. Vos gains et retraits ne sont jamais imposables.
Dès que vous avez la résidence fiscale canadienneAttention, ce lien ouvrira un nouvel onglet. et avez 18 ans, vous accumulez des droits de cotisation CELI, peu importe votre revenu. C'est souvent le premier outil à utiliser quand on s'installe au Québec.
Le REER : payez moins d'impôt maintenant
Le REER est un compte dans lequel vos placements fructifient à l'abri de l'impôt jusqu'à la retraite. Chaque cotisation réduit le revenu sur lequel vous payez de l'impôt. Vos droits de cotisation sont calculés en fonction de votre revenu gagné l'année précédente. Comme pour le CELI, la résidence fiscale suffit pour pouvoir y cotiser. Toutefois, les retraits sont imposables, sauf exception (programmes pour acheter une première maison ou retourner aux études, par exemple).
Les actions du Fonds : maximisez vos économies d'impôt
Les actions de fonds de travailleurs peuvent donner droit à des crédits d'impôt de 30 %[1] sur les premiers 5 000 $ investis par année. Un avantage concret pour maximiser chaque dollar épargné. Et quand vous placez vos actions dans un REER, une déduction d'impôt peut s'ajouter. Votre épargne peut être prélevée directement de votre paie, si votre employeur est inscrit auprès du Fonds. Pour en profiter, informez-vous auprès de votre service de la paie.
La retraite au Québec, ça s'apprend
Voici les réponses aux questions qui nous sont le plus souvent posées.
À quel âge puis-je prendre ma retraite ici?
L'âge habituel pour prendre sa retraite au Québec est de 65 ans. Avec une espérance de vie qui dépasse souvent 85 ansAttention, ce lien ouvrira un nouvel onglet., cette étape de vie peut s'étendre sur plus de 20 ans. Avoir des revenus suffisants pour toute cette période, ça se prépare.
Le moment où vous demandez vos rentes peut faire une énorme différence. On a fait le calcul : les reporter à 70 ans peut représenter plus de 100 000 $ supplémentaires.
Mes années comme travailleuse ou travailleur temporaire comptent-elles?
Oui, pour le RRQ. Dès que vous travaillez au Québec, que vous avez 18 ans et gagnez plus de 3 500 $, vous cotisez au RRQ. Vous devez avoir cotisé au moins une année au Québec pour y être admissible.
Pour recevoir la PSV, vous devez détenir la citoyenneté canadienne ou un statut de résidence autorisée au moment de faire votre demande, et avoir résidé pendant un minimum de 10 ans au Canada depuis l'âge de 18 ans.
Puis-je combiner la rente de mon pays d'origine avec celles du Canada?
Oui, dans bien des cas. Le Québec a conclu des ententes de sécurité sociale avec 39 pays. Ces ententes permettent de combiner vos années de travail des deux pays pour atteindre les seuils d'admissibilité. Elles ne font pas augmenter le montant de votre rente, mais peuvent vous aider à y avoir accès plus rapidement. Consultez le site de Retraite QuébecAttention, ce lien ouvrira un nouvel onglet. ou du gouvernement du CanadaAttention, ce lien ouvrira un nouvel onglet. pour vérifier si votre pays d'origine en fait partie.
Et si je repars dans mon pays d'origine?
Bonne nouvelle : dans bien des cas, vous pourrez bénéficier de ce que vous avez bâti pour votre retraite au Canada. Vos droits varient cependant selon votre situation, le type d'épargne, votre durée de séjour au Canada et les ententes de sécurité sociale conclues entre le Canada et votre pays d'origine. Par exemple, l'argent accumulé dans un REER au Fonds de solidarité FTQ pourra être retiré si vous émigrez de façon permanente du Canada. D'autres conditions s'appliquent.
Avant de quitter le Canada, on vous recommande de consulter une conseillère ou un conseiller pour éviter les mauvaises surprises fiscales.
Chaque geste compte
Bâtir votre retraite au Québec, c'est vous assurer de trois sources de revenus complémentaires : rentes publiques, régimes offerts par votre employeur et épargne personnelle. Plus tôt vous commencez à les faire travailler ensemble, plus vous aurez de marge de manœuvre quand viendra le moment de profiter pleinement de votre retraite.
Obtenez un plan de retraite clair
Essayez l'outil Mon plan de match pour planifier vos finances! Simple et intuitif, il vous permet de visualiser l'ensemble de votre épargne, de tester différents scénarios et d'obtenir des recommandations personnalisées pour atteindre vos objectifs.