Karine*, 42 ans, est adjointe en communication dans une petite agence marketing. Elle habite avec son conjoint dans un condo acheté il y a 5 ans. Ensemble, ils partagent une voiture, vivent simplement et réussissent à mettre un peu d'argent de côté. Son employeur n'offre pas de régime de retraite, donc Karine sait qu'elle devra compter sur elle-même pour bâtir son avenir.
Elle souhaite épargner davantage, mais sans sacrifier les plaisirs qui rendent la vie douce : un bon resto, une escapade annuelle, une vie sociale équilibrée. Sans oublier son rêve de voyage à Paris. Comment conjuguer toutes ces priorités en s'assurant un avenir confortable?
Situation financière
- Salaire : 65 000 $ par année
- Épargne :
- Régime de retraite : aucun
- Dettes :
- Hypothèque de 300 000 $ (reste 20 ans)
- Prêt auto de 23 000 $ (reste 5 ans)
Nos conseils
« Karine devrait commencer par établir son portrait financier pour voir où elle en est. Avec Mon plan de match, elle aura une meilleure idée de sa situation. »
– Sébastien Lafontaine, conseiller en épargne collective FlexiFonds et planificateur financier.
L'outil lui donnera une vue d'ensemble de ses finances et de ses projets. C'est ce qu'il lui faut pour prendre des décisions éclairées — et savoir combien épargner.
Les informations clés à entrer dans l'outil
Pour que Mon plan de match fournisse à Karine les recommandations les plus adaptées à sa réalité, Sébastien Lafontaine lui recommande d'y entrer les renseignements suivants :
- Situation familiale complète : elle peut bâtir son plan seule pour commencer. Dans un deuxième temps, elle peut ajouter les données de son conjoint. Ça permet à l'outil d'avoir une vision juste des revenus et des dépenses du ménage.
- Ses comptes d'épargne : son compte au Fonds y est déjà, mais elle doit ajouter son CELI et les comptes détenus ailleurs.
- Ses biens : le condo (valeur marchande + prix payé) et l'auto du couple. C'est ce qui permet à l'outil d'évaluer correctement la valeur nette du ménage.
- Ses dettes : l'hypothèque et le prêt auto. Les paiements mensuels sont pris en compte dans le plan.
- Ses dépenses à la retraite : se projeter à 65 ans n'est pas simple. L'outil l'aide à réfléchir. Souhaite-t-elle dépenser plus, autant ou moins qu'aujourd'hui?
Bon à savoir
Pour calculer les dépenses de retraite projetées, Mon plan de match utilise le revenu net actuel, puis déduit les remboursements de dettes et l'épargne. Résultat : une estimation assez réaliste des dépenses — plus précise que la règle habituelle de « 70 % du revenu ».
Les stratégies
Une fois toutes les informations entrées, Mon plan de match génère le pourcentage de réussite de son objectif de retraite. Karine obtient un score de 91 %. Un excellent point de départ! Mais il manque un petit quelque chose pour atteindre le 100 %, et le projet de voyage n'est pas encore pris en compte. Le plan lui propose alors plusieurs stratégies pour améliorer sa situation.
01Augmenter l'épargne dans le REER
À la retraite, Karine pourra compter sur les prestations gouvernementales pour assurer une base. Son épargne devra combler le reste.
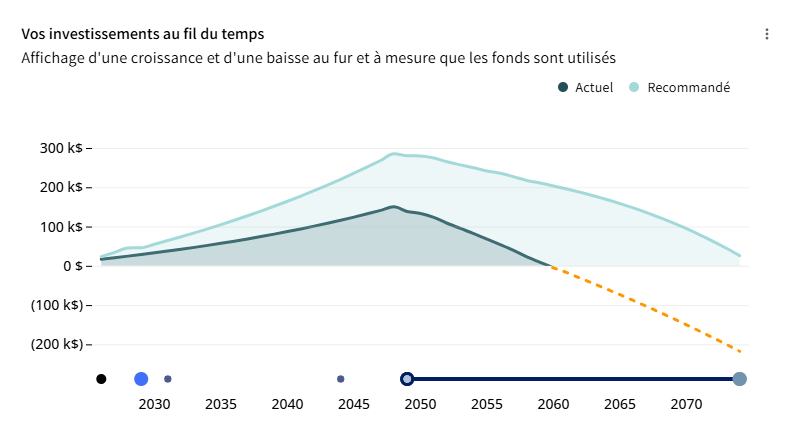
Mon plan de match lui recommande de mettre 350 $ de plus par mois dans son REER. Si ce n'est pas réalisable pour le moment, Karine peut déterminer un autre montant. L'important, c'est qu'elle se rapproche de l'objectif.
« Le truc, c'est de mettre de l'argent de côté dès que la paie entre, souligne Sébastien Lafontaine. On peut mettre en place une retenue sur le salaire ou des prélèvements automatiques. Ce que tu épargnes aujourd'hui, ça va te permettre d'accumuler des sommes importantes plus tard. »
Pour voir ce que ça pourrait donner, Karine peut consulter le graphique Vos investissements au fil du temps à droite de la recommandation. Mettre 350 $ de plus par mois dans un REER lui permettrait d'avoir 142 000 $ de plus à ses 65 ans. Elle risquerait moins de manquer de fonds dans les dernières années de sa vie.
02Épargner tout le remboursement d'impôt
Une stratégie simple, mais puissante lorsqu'elle est combinée à la précédente. Plus Karine cotise à son REER, plus elle augmente son remboursement d'impôt. Au lieu de considérer cette somme comme un surplus, elle pourrait l'intégrer systématiquement à son épargne. L'effet boule de neige devient alors impressionnant.
Attention : Karine cotise au REER+ par retenue sur le salaire. L'économie d'impôt liée à la déduction REER est déjà appliquée sur sa paie. Pour épargner son remboursement d'impôt, elle doit donc être disciplinée et mettre l'équivalent de côté.
03Constituer un fonds d'urgence
Karine et son conjoint n'ont pas de coussin financier. S'il arrive une malchance (perte d'emploi, appareil qui brise, la voiture qui lâche…), elle devra s'endetter davantage. Ça pourrait compromettre son épargne-retraite ou son projet de voyage.
Dans Mon plan de match, elle pourrait ajouter un objectif de fonds d'urgence. Sébastien Lafontaine recommande d'accumuler de 3 à 6 mois de dépenses. « On peut se servir du remboursement d'impôt pour bâtir le fonds d'urgence, propose-t-il. L'important, c'est de commencer à le constituer graduellement. »
Astuce Mon plan de match
Quand on ajoute un objectif de fonds d'urgence, l'outil nous aide à calculer combien il faut épargner. Dans le champ Épargner pour remplacer, sélectionnez Dépenses mensuelles. Ça donne un montant d'épargne plus réaliste que lorsqu'on fait le calcul à partir du salaire mensuel.
04Augmenter l'épargne quand le condo sera payé
Dans 20 ans, l'hypothèque de Karine sera derrière elle. Ce sera l'occasion parfaite de réorienter les sommes libérées vers l'épargne.
Mon plan de match recommande à Karine et à son conjoint d'épargner l'équivalent de leur paiement hypothécaire mensuel (1 907 $/mois) à partir du remboursement complet, vers 2044. Ça donnerait à Karine 5 années d'épargne intensive avant sa retraite, prévue en 2049. De plus, la fin du prêt auto dans 5 ans lui permettrait d'épargner davantage pendant quelques années. « Le couple vivait sans cet argent-là avant, dit le conseiller. Pourquoi ne pas continuer… mais pour s'enrichir plutôt que pour rembourser une dette? »
Astuce Mon plan de match
Les recommandations que vous acceptez se retrouvent dans votre liste d'actions. Cette liste est votre aide-mémoire. Consultez la date d'échéance de chaque action pour savoir à quel moment la mettre en œuvre — certaines vous seront utiles dans de nombreuses années, une fois à la retraite ou même plus tard.
05Ajouter le projet voyage dans le plan
Karine et son conjoint rêvent de visiter Paris dans 3 ans. Ils évaluent le coût du voyage à 8 000 $. Inclure ce projet dans leur plan leur permettra d'économiser la somme nécessaire avant de partir.
Après avoir ajouté un objectif de dépense importante dans Mon plan de match, ils obtiennent la recommandation d'épargner 115 $ par mois chacun dans leur propre CELI pendant 37 mois. À deux, l'effort d'épargne sera plus motivant!
« Pour ce type de projet, plus tôt on commence à le planifier, mieux c'est. Ça donne du temps pour accumuler le capital et avoir un voyage à la hauteur de nos attentes », conseille Sébastien Lafontaine.
Par où commencer?
C'est bien beau toutes ces recommandations, mais il est parfois difficile de savoir où mettre les efforts en premier. Obtenez des conseils pour répartir votre épargne de façon équilibrée dans notre article sur le budget familial.
Bonus : Faire un budget pour avoir l'heure juste
En terminant, Sébastien Lafontaine conseille à Karine de faire un budget et de le suivre régulièrement. « Ça nous permet de voir la marge de manœuvre dont on dispose. Tant qu'on ne le fait pas, on ne réalise pas toujours où va notre argent. »
Comme elle aime aller au resto, Karine pourrait inclure ce type de dépense dans son budget et ainsi en profiter pleinement quand l'occasion se présente, sachant qu'elle a de l'argent disponible pour cette sortie. L'épargne mensuelle doit aussi faire partie des dépenses budgétées.
Voyez clair grâce à un plan solide
Comme Karine, vous pouvez transformer vos questions en un plan clair et motivant. Mon plan de match vous aide à voir où vous en êtes, à prendre de bonnes décisions et à avancer vers une retraite qui vous ressemble — sans sacrifier ce qui vous tient à cœur.
Planifiez votre épargne en toute confiance

Mon plan de match vous aide à visualiser tous vos avoirs, à établir votre stratégie d'épargne-retraite et à réaliser d'autres projets de vie. Vous épargnez chez nous? Accédez gratuitement à l'outil à partir de votre compte en ligne.